无障碍设施现金流影响,长期收益与成本如何权衡
无障碍设施的现金流影响常被简化为一次性投入,真正决定项目成败的是改造支出、维护费用与客流、租金、合规收益之间的时间错配。它值得关注,因为设施一旦缺位,损失往往藏在事故赔偿、客群流失和资产折价里,而收益却分散在多年运营中,也考验运营者的耐心。
许多城市更新项目开始把无障碍改造纳入预算,先做坡道、电梯、卫生间和标识,再补盲道与语音提示。做法上不再一次性铺开,而是按人流和风险排序,把有限现金投向高频出入口和关键节点。这种分段实施让账面支出更平滑,也便于边运营边验证效果。
改造涉及土建、设备采购、消防联动和验收,付款节点集中在前端,而门票、租金或服务收入回升较慢。若全部依赖自有资金,短期经营现金会被挤压,维护合同又会在随后几年持续扣款,形成支出高峰叠加。这对中小运营主体尤其敏感,预算审批稍慢就可能拖累工期。
一些项目把无障碍改造拆成安全类、通行类、体验类,安全类优先用维修基金,通行类申请专项补贴,体验类与商业更新捆绑。这样可把一次性资本支出转为分期投入,并用补贴覆盖部分前端现金缺口。账面上更可控,也更容量入年度预算审议,关键是别让优先排序变成长期拖延。
无障碍设施改善后,老年顾客、带娃家庭、行动不便者和临时受伤者更愿进入商场、医院和交通枢纽,客流转化的增量会逐步反映在租金、客单价和复购上。收益不轰动,却会在稳定运营中累积。对高频场景来说,这类增量比一次性促销更耐久,也更能支撑资产估值。
无障碍设施的全生命周期成本包括设计咨询、设备更新、扶手和电梯维保、盲道修复、员工培训与应急演练。很多预算只盯着竣工决算,忽略后续十年维护,导致设施建成后因失灵而闲置,反而让前期投入沉没。把维护费纳入年度现金流预测,才能看清真实回收期。
无障碍收益难直接归因到单一设施,客流增加可能同时来自业态调整、交通改善和营销活动;成本却可精确记账到每个坡道和电梯。收益模糊、成本清晰,会让决策偏向削减看不见回报的支出。这不是财务人员短视,而是评估工具没有把社会收益折算进来,需要更细的客流和事故数据。
设施到位后,跌倒、碰撞和投诉减少,保险赔付与法律纠纷下降;员工因通道顺畅减少搬运伤害,招聘和留任更稳;物业因合规达标减少整改罚单。这些现金流节省分散在安保、人力、法务和保险科目里。28圈单独看每笔都不大,合并起来却能改变项目回报,年度复盘时尤其明显。
银行和产业基金开始关注无障碍改造的稳定现金流,专项债、绿色信贷和适老化改造补贴可降低资金成本。项目方若能用合规达标、客流数据和能耗节约讲清回收逻辑,就更容易获得期限更长的资金,避免短贷长投。融资结构一旦匹配,改造节奏就不必被短期还款压着走。
把无障碍服务做成可见的运营能力,例如预约协助、无障碍停车位管理、电梯优先和清晰导视,能提升使用率,减少设施空置。使用率越高,单位维护成本越易摊薄,员工也更熟悉流程,突发情况下的处置成本随之下降。这类软性投入往往比再建一处设施更划算。
权衡长期收益与成本,需要把改造前后若干年的现金流入流出放在同一张表里,纳入补贴、租金、客流、维保、保险和事故概率,再做折现。回收期不是唯一指标,避免重大事故的尾部风险也应计入价值。对存量资产,分阶段改造的边际回报更容易被看清,也便于及时停下低效投入。
建筑规范、无障碍环境建设和适老化政策把底线要求前移,达标不再是可选项。政策若只规定建设标准而不关注运营维护,容易出现验收合格、使用不便的落差。补贴设计应更多绑定使用效果和维护记录。把长期绩效纳入考核,才能让一次性工程变成持续服务,否则账面达标可能掩盖真实缺口。
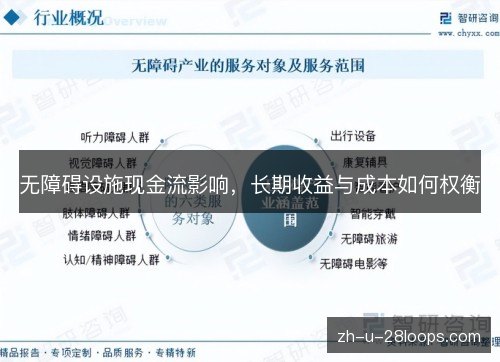
往后看,存量建筑改造会持续释放需求,但现金流能否平衡取决于节奏设计。先解决高频、刚性和高风险节点,再逐步补齐体验性设施,能让支出曲线更平缓,也让运营团队在反馈中修正方案,避免一次性投入过大。改造不是交钥匙就结束,而是持续校准现金流的长期工程。
真正值得权衡的,不是少花一笔改造钱,而是把无障碍设施放到资产全生命周期里看它的现金贡献与风险缓释。那些愿意公开维护记录、量化使用效果、把社会收益转为经营语言的项目,更可能在长期竞争中留下更稳的客流和更低的隐性成本。这也是无障碍投资从成本项走向价值项的关键。
某助理教练任意球直接破门,场边指挥者意外抢镜
利物浦在英超比赛前热身时,助理教练约翰·海廷加主罚任意球直接破门,场边指挥的斯洛特因一个愣神后摊手大笑的动作意外抢镜,这段短短几十秒的画面迅速成为安菲尔德当晚最轻松的谈资,也让人们重新审视教练团队在球...